Un accidente automovilístico puede generar graves problemas personales y financieros, incluso cuando el conductor responsable tiene un seguro adecuado. Cuando el conductor responsable de un choque no tiene seguro o no cuenta con suficiente cobertura para pagar las pérdidas de la víctima, la situación puede volverse mucho más complicada.
Los accidentes causados por conductores sin seguro o con seguro insuficiente son una preocupación importante en Estados Unidos. Según el Insurance Research Council, se estima que el 15.4 % de los conductores no tenía seguro en 2023, mientras que otro 18.0 % tenía un seguro insuficiente. En conjunto, el 33.4 % de los conductores no tenía seguro o contaba con una cobertura insuficiente.
Para una persona lesionada en un accidente, la pregunta suele ser sencilla: ¿quién pagará los gastos médicos, los ingresos perdidos, los daños al vehículo y otras pérdidas relacionadas con el accidente?
La respuesta depende de varios factores, incluyendo el estado del seguro del conductor responsable, la póliza de seguro de la propia víctima, el estado donde ocurrió el accidente, la gravedad de las lesiones y la cobertura de seguro disponible.
Comprender la cobertura para conductores sin seguro y con seguro insuficiente puede ayudar a las víctimas de accidentes a conocer sus posibles opciones después de una colisión.
¿Qué Es un Accidente Causado por un Conductor Sin Seguro?
Un accidente causado por un conductor sin seguro ocurre cuando una persona resulta lesionada o sufre daños materiales en una colisión provocada por un conductor que no cuenta con un seguro de responsabilidad civil aplicable.
La mayoría de los estados de Estados Unidos exige que los conductores mantengan algún tipo de seguro de responsabilidad civil para automóviles o cumplan con otros requisitos de responsabilidad financiera. Sin embargo, todavía existen muchos conductores sin seguro.
Que la ley exija tener seguro no significa necesariamente que todos los conductores en la carretera tengan una póliza válida en el momento de un accidente.
Un conductor puede haber dejado vencer su póliza, no haber realizado los pagos de las primas, haber cancelado la cobertura o simplemente nunca haber obtenido un seguro. También pueden existir situaciones en las que se discuta si la póliza del conductor es válida o si aplica a las circunstancias específicas del accidente.
Cuando un conductor sin seguro provoca una colisión, la víctima lesionada no puede depender de un seguro de responsabilidad civil del conductor culpable para pagar sus pérdidas. En su lugar, puede ser necesario buscar otras fuentes de compensación.
Una de las más importantes puede ser la cobertura para conductores sin seguro.
¿Qué Es un Accidente Causado por un Conductor con Seguro Insuficiente?
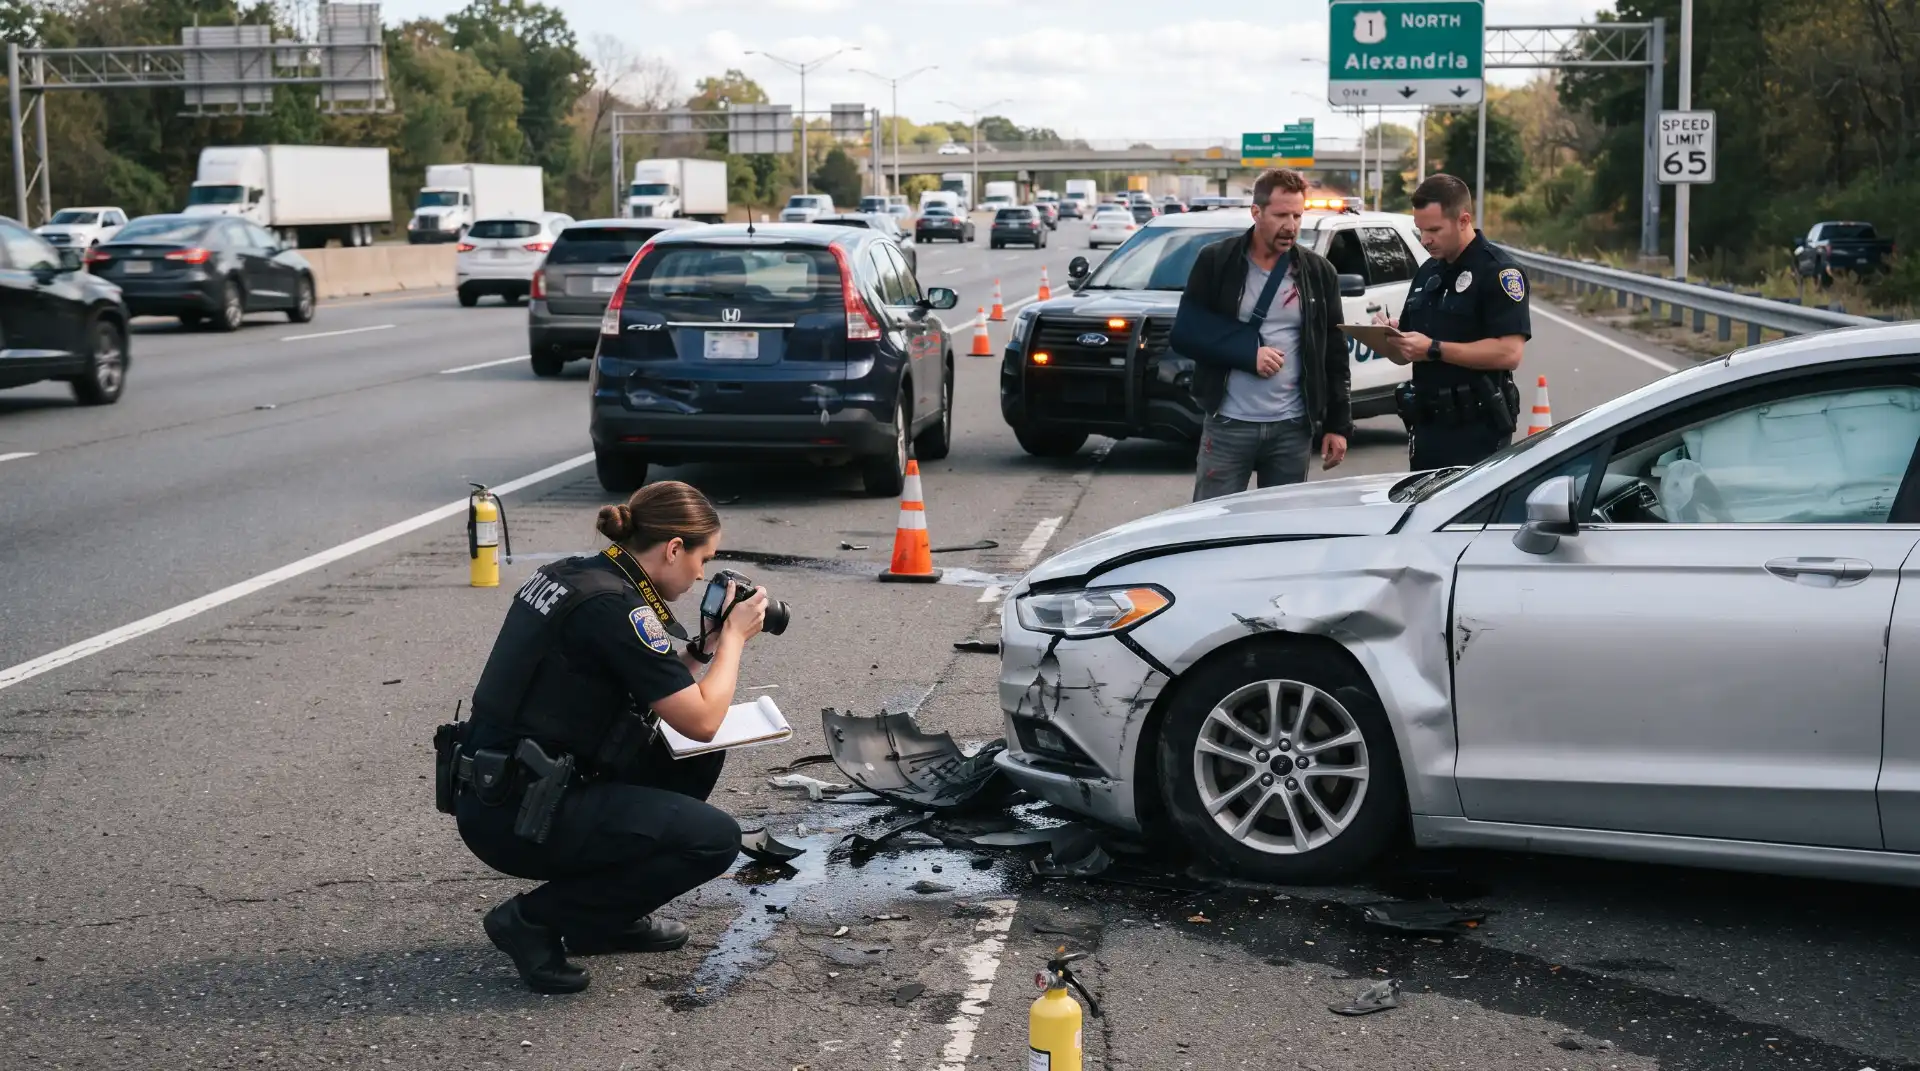
Un accidente causado por un conductor con seguro insuficiente es diferente de uno provocado por un conductor sin seguro.
Un conductor con seguro insuficiente sí tiene una póliza de seguro, pero los límites de responsabilidad pueden no ser suficientes para cubrir todos los daños de la víctima.
Por ejemplo, supongamos que un conductor provoca un accidente grave y tiene $25,000 de cobertura de responsabilidad por lesiones corporales. Si la víctima lesionada tiene $100,000 en gastos médicos, ingresos perdidos y otros daños legalmente recuperables, la póliza del conductor responsable puede no ser suficiente para cubrir toda la pérdida.
La cantidad exacta disponible y la posibilidad de buscar compensación adicional dependen de la ley estatal, las pólizas de seguro involucradas, las circunstancias del accidente y la naturaleza de los daños.
Aquí es donde la cobertura para conductores con seguro insuficiente puede ser importante.
El Insurance Information Institute explica que la protección para conductores con seguro insuficiente puede proporcionar cobertura cuando el seguro del conductor responsable no es suficiente para pagar la totalidad de las pérdidas.
¿Qué Es la Cobertura para Conductores Sin Seguro?
La cobertura para conductores sin seguro, conocida comúnmente como UM, está diseñada para brindar protección cuando una persona asegurada está involucrada en un accidente causado por un conductor que no tiene seguro.
Dependiendo de la póliza y de la ley estatal aplicable, la cobertura UM puede ayudar a compensar lesiones corporales y ciertas otras pérdidas.
La cobertura para lesiones corporales causadas por conductores sin seguro puede aplicarse a gastos médicos e ingresos perdidos después de un accidente con un conductor sin seguro. En determinadas circunstancias, también puede aplicarse cuando un peatón es atropellado por un conductor sin seguro o cuando una víctima resulta lesionada en un accidente de fuga.
Sin embargo, la cobertura UM no es idéntica en todos los estados ni en todas las pólizas de seguro.
Algunos estados exigen determinados tipos de cobertura para conductores sin seguro. Otros permiten que los conductores rechacen o modifiquen esta cobertura bajo ciertas circunstancias.
Por eso, una víctima de accidente debe revisar la póliza de seguro correspondiente en lugar de asumir que existe un determinado tipo o cantidad de cobertura.
¿Qué Es la Cobertura para Conductores con Seguro Insuficiente?
La cobertura para conductores con seguro insuficiente, conocida como UIM, puede aplicarse cuando el seguro del conductor responsable no es suficiente para cubrir los daños elegibles de la víctima.
Supongamos que un conductor sufre lesiones graves después de que otro automovilista provoca un accidente. La póliza del conductor responsable tiene límites de responsabilidad, pero esos límites se agotan rápidamente debido a los gastos médicos y otras pérdidas de la víctima.
Si la póliza de la persona lesionada incluye una cobertura UIM aplicable, esa cobertura puede proporcionar otra posible fuente de compensación, sujeta a los términos de la póliza, límites, exclusiones, compensaciones y leyes estatales.
Debido a que las reclamaciones UIM pueden involucrar varias pólizas de seguro y requisitos legales, las víctimas deben conservar cuidadosamente sus documentos de seguro y toda la correspondencia relacionada con la reclamación.
¿Qué Debe Hacer Inmediatamente Después de un Accidente con un Conductor Sin Seguro?
La primera prioridad después de cualquier accidente automovilístico es ponerse a salvo y recibir atención médica.
Si alguien está gravemente lesionado, llame al 911 y solicite asistencia de emergencia. Si es posible y seguro hacerlo, aléjese de la zona de peligro para evitar otro accidente.
También debe informar la colisión a la agencia policial correspondiente. El informe policial puede convertirse en una evidencia importante sobre las circunstancias del accidente.
Si su estado físico lo permite, recopile información del otro conductor. Esto puede incluir su nombre, información de contacto, datos del vehículo, número de placa e información del seguro.
Si el conductor afirma que no tiene seguro, evite discutir con él sobre la responsabilidad o la cobertura. En su lugar, documente lo que dijo y proporcione la información a la policía y a su compañía de seguros.
Tome fotografías de los vehículos, la carretera, las señales de tráfico, las lesiones visibles, los daños materiales, las marcas de frenado, los escombros y las condiciones del área, siempre que hacerlo sea seguro.
También debe obtener la información de contacto de cualquier testigo.
Estos pasos pueden ser especialmente importantes cuando el otro conductor no tiene seguro, ya que su propia reclamación de seguro puede depender en gran medida de demostrar que el otro conductor causó el accidente.
Busque Atención Médica Aunque Sus Lesiones Parezcan Leves
Algunas lesiones causadas por accidentes son evidentes de inmediato. Otras pueden tardar horas o incluso días en manifestarse.
Después de una colisión, busque una evaluación médica adecuada, especialmente si presenta dolor, mareos, dolores de cabeza, confusión, limitación de movimiento, entumecimiento u otros síntomas.
Los registros médicos pueden documentar la relación entre el accidente y las lesiones sufridas.
Seguir las instrucciones de sus proveedores de atención médica también puede ayudar a establecer un registro consistente del tratamiento y la recuperación.
No asuma que poder caminar después de una colisión significa que no tiene una lesión importante.
Algunas lesiones pueden requerir citas de seguimiento, fisioterapia, pruebas de diagnóstico, medicamentos u otros tratamientos.
Notifique a Su Compañía de Seguros
Después de determinar que el otro conductor no tiene seguro o tiene una cobertura insuficiente, notifique a su propia compañía de seguros lo antes posible.
Su póliza puede contener requisitos específicos relacionados con la notificación del accidente y las reclamaciones UM/UIM.
Cuando informe el accidente, proporcione información precisa sobre lo sucedido.
Conserve copias del número de reclamación, correspondencia, presupuestos, documentos médicos, fotografías y otros registros.
No asuma que su compañía de seguros pagará automáticamente todos los gastos relacionados con el accidente. La cobertura depende de la póliza específica y de la ley aplicable.
Revise Su Propia Póliza de Seguro
Después de un accidente con un conductor sin seguro o con seguro insuficiente, su propia póliza puede convertirse en una fuente de protección particularmente importante.
Busque disposiciones relacionadas con:
Lesiones Corporales por Conductor Sin Seguro (UMBI): Cobertura que puede aplicarse a lesiones corporales causadas por un conductor sin seguro.
Lesiones Corporales por Conductor con Seguro Insuficiente (UIMBI): Cobertura que puede aplicarse cuando los límites de responsabilidad del conductor responsable no son suficientes.
Daños Materiales por Conductor Sin Seguro (UMPD): Cobertura que puede aplicarse a daños al vehículo u otros bienes en determinados estados y pólizas.
Cobertura de Gastos Médicos: Puede ayudar a pagar ciertos gastos médicos relacionados con un accidente, independientemente de quién tuvo la culpa, dependiendo de la póliza.
Protección contra Lesiones Personales (PIP): Disponible y obligatoria en determinados estados, la PIP puede cubrir gastos médicos y otras pérdidas independientemente de la responsabilidad, sujeta a los términos de la póliza.
La disponibilidad y la interacción entre estas coberturas varían considerablemente según el estado.
Para obtener información autorizada sobre los requisitos de seguro de su estado, la National Association of Insurance Commissioners (NAIC) proporciona información para consumidores sobre conductores sin seguro y los requisitos estatales de seguros.
¿Qué Daños Pueden Estar Disponibles Después de un Accidente con un Conductor Sin Seguro?
Los daños disponibles después de un accidente automovilístico dependen de los hechos del caso y de la ley estatal aplicable.
Las posibles categorías pueden incluir gastos médicos, tratamientos médicos futuros, salarios perdidos, disminución de la capacidad de generar ingresos, daños al vehículo y otras pérdidas reconocidas legalmente.
En determinadas circunstancias, la compensación también puede incluir daños no económicos, como dolor y sufrimiento.
Sin embargo, las pólizas UM/UIM no garantizan automáticamente el pago de todas las categorías de pérdidas.
Los límites de cobertura, las disposiciones de la póliza, los deducibles, las exclusiones, las leyes estatales, las reglas de negligencia comparativa y otros factores pueden afectar la cantidad que puede recuperarse.
Por eso, una víctima no debe asumir que el valor de una reclamación es simplemente el monto de sus facturas médicas.
Una lesión grave puede afectar la capacidad de una persona para trabajar, participar en actividades normales o requerir tratamiento médico continuo.
La documentación puede ayudar a demostrar el alcance de estas pérdidas.
¿Qué Ocurre Si el Conductor Tiene Seguro, Pero No Es Suficiente?
Una reclamación por conductor con seguro insuficiente puede ser importante cuando los límites de la póliza del conductor responsable son inadecuados.
Por ejemplo, una víctima podría sufrir una lesión traumática que requiera cirugía, rehabilitación y varios meses sin poder trabajar. Si la póliza de responsabilidad del conductor responsable tiene un límite relativamente bajo, el seguro disponible podría no cubrir la totalidad de las pérdidas.
La víctima puede necesitar determinar si existe cobertura UIM bajo su propia póliza.
También pueden surgir preguntas sobre si varias pólizas de seguro proporcionan cobertura.
Por ejemplo, dependiendo de los hechos, la cobertura podría potencialmente existir a través de la póliza del propietario del vehículo, una póliza del hogar u otro acuerdo de seguro aplicable.
Estas situaciones pueden volverse legal y financieramente complicadas.
¿Se Puede Demandar al Conductor Sin Seguro?
Potencialmente, sí.
Un conductor sin seguro puede ser considerado personalmente responsable de los daños causados por su negligencia.
Sin embargo, obtener una sentencia y cobrar el dinero son dos cuestiones diferentes.
Una persona sin seguro de automóvil puede tener recursos financieros limitados. Incluso si una víctima lesionada demuestra su responsabilidad en un tribunal, puede haber pocos bienes disponibles para satisfacer una sentencia.
Esta es una de las razones por las que el seguro UM/UIM puede ser importante.
En lugar de depender exclusivamente de los bienes personales de un conductor sin seguro, una víctima lesionada puede tener una reclamación bajo su propia póliza, si corresponde.
Determinar si tiene sentido presentar una demanda contra el conductor sin seguro depende de las circunstancias, los bienes disponibles, la cobertura de seguro, los daños y la ley aplicable.
Un abogado puede revisar estos factores y explicar las posibles opciones.
¿Qué Evidencia Puede Ayudar en una Reclamación contra un Conductor Sin Seguro o con Seguro Insuficiente?
Una evidencia sólida puede ayudar a demostrar qué ocurrió, quién fue responsable y cómo el accidente afectó a la víctima.
Entre las pruebas importantes pueden encontrarse el informe policial, fotografías y videos de la escena, fotografías de los daños de los vehículos, declaraciones de testigos, registros médicos, facturas médicas, registros laborales, comprobantes de salarios, presupuestos de reparación, pólizas de seguro y comunicaciones con las compañías aseguradoras.
Los vehículos modernos y los dispositivos electrónicos también pueden generar información potencialmente relevante.
Las imágenes de cámaras de tablero, cámaras de tráfico, registros de teléfonos celulares, datos del vehículo y otras pruebas digitales pueden ser relevantes en determinados casos.
La evidencia puede desaparecer con el tiempo.
Las imágenes de las cámaras de tráfico pueden sobrescribirse. Los testigos pueden ser difíciles de localizar posteriormente. Los daños del vehículo pueden ser reparados.
Por estas razones, documentar el accidente lo antes posible puede ser importante.
¿Qué Ocurre si el Accidente Fue un Choque y Fuga?
Un accidente de choque y fuga puede crear muchos de los mismos problemas de seguro que un accidente causado por un conductor sin seguro, especialmente cuando nunca se identifica al conductor responsable.
Informe inmediatamente la colisión a las autoridades.
Si tiene información sobre el vehículo, como marca, modelo, color, número de placa o dirección en la que huyó, proporciónela a los investigadores.
Busque testigos y negocios o viviendas cercanas que puedan tener cámaras de seguridad.
Su cobertura para conductores sin seguro puede potencialmente aplicarse a un accidente de choque y fuga que cumpla con los requisitos correspondientes. Sin embargo, los requisitos varían según el estado y la póliza de seguro.
No Suponga que la Primera Oferta de la Compañía de Seguros Representa el Valor Total de Su Reclamación
Las compañías de seguros evalúan las reclamaciones de acuerdo con sus pólizas, la ley aplicable, las pruebas y sus procedimientos internos.
Después de un accidente, una aseguradora puede solicitar registros médicos, facturas, informes policiales, declaraciones, fotografías y otros documentos.
Una oferta de acuerdo debe revisarse cuidadosamente antes de aceptarla.
Una vez que se finaliza un acuerdo y se firma una liberación, la víctima puede renunciar a su derecho de buscar compensación adicional por la misma reclamación.
Esto es especialmente importante cuando las lesiones todavía están siendo tratadas o cuando aún no se conocen completamente los efectos a largo plazo de una lesión.
Si la reclamación involucra lesiones importantes, responsabilidad disputada, pérdidas significativas de ingresos o cuestiones complicadas de cobertura UM/UIM, consultar con un abogado de lesiones personales puede ayudar a la víctima a comprender sus opciones antes de tomar decisiones importantes.
¿Por Qué Es Importante la Ley Estatal?
Las reclamaciones por conductores sin seguro y con seguro insuficiente están fuertemente influenciadas por las leyes estatales.
Los requisitos de seguro no son idénticos en todo Estados Unidos. Los límites de cobertura, los requisitos obligatorios de UM/UIM, los procedimientos para presentar reclamaciones, los plazos, las reglas de negligencia comparativa y otras normas legales pueden variar de un estado a otro.
La NAIC señala que los tipos y cantidades de seguros de automóvil obligatorios varían según la jurisdicción.
Por ejemplo, una regla aplicable a un conductor en California puede no ser idéntica a una que se aplique a un conductor en Texas, Florida, Nueva York, Illinois u otro estado.
Por lo tanto, el mismo accidente puede generar diferentes cuestiones legales dependiendo de dónde ocurrió.
Cualquier persona que busque una reclamación por conductor sin seguro o con seguro insuficiente debe considerar las leyes del estado correspondiente y la póliza de seguro aplicable.
¿Cómo Puede Ayudar un Abogado con una Reclamación UM/UIM?
Un abogado de lesiones personales puede revisar las circunstancias del accidente e identificar posibles fuentes de compensación.
Esto puede incluir determinar si otro conductor fue negligente, obtener evidencia del accidente, revisar las pólizas de seguro, comunicarse con las compañías aseguradoras, evaluar registros médicos, calcular las pérdidas documentadas y determinar si podría ser apropiado presentar una demanda.
Un abogado también puede investigar si otras partes podrían tener responsabilidad legal por el accidente.
Por ejemplo, dependiendo de los hechos, otro conductor, el propietario del vehículo, un empleador, un fabricante, una entidad gubernamental u otra parte podría ser relevante para una reclamación.
No todos los casos involucran a otra parte responsable, y la responsabilidad debe establecerse mediante evidencia y conforme a la ley aplicable.
¿Cuánto Tiempo Tiene Para Presentar una Reclamación?
Los plazos legales pueden limitar el tiempo que una persona lesionada tiene para presentar una reclamación.
Estos plazos varían según el estado y el tipo de reclamación.
También pueden existir plazos o requisitos de notificación separados relacionados con una póliza de seguro o una reclamación contra una entidad gubernamental.
Debido a que perder un plazo legal puede afectar potencialmente los derechos de una persona, las víctimas de accidentes no deberían esperar hasta el final del período correspondiente para investigar sus opciones.
El plazo exacto depende de la jurisdicción y de las circunstancias del caso.
Errores Comunes Después de un Accidente con un Conductor Sin Seguro
Un error común es asumir que no existe ninguna posibilidad de recibir compensación porque el conductor responsable no tiene seguro.
Otro error es no informar a la propia compañía de seguros.
Algunas personas también aceptan un acuerdo inicial antes de comprender completamente el alcance de sus lesiones.
Otras no conservan fotografías, información de testigos, registros médicos u otras pruebas.
También puede ser un error asumir que todas las pólizas de seguro proporcionan los mismos beneficios UM/UIM.
Las pólizas de seguro son contratos y sus disposiciones pueden variar considerablemente.
Leer la página de declaraciones y las disposiciones correspondientes de la póliza puede ayudar a identificar qué cobertura podría estar disponible.
Preguntas Frecuentes
¿Qué sucede si el conductor que causó mi accidente no tiene seguro?
Puede tener varias opciones potenciales dependiendo de su estado y de las circunstancias. Estas pueden incluir presentar una reclamación bajo su propia cobertura de conductor sin seguro, utilizar beneficios médicos o PIP cuando correspondan, buscar responsabilidad personal del conductor culpable o investigar a otras partes potencialmente responsables.
¿El seguro de conductor sin seguro puede pagar las facturas médicas?
La cobertura UM puede proporcionar compensación por pérdidas cubiertas relacionadas con lesiones corporales, incluidos gastos médicos, dependiendo de la póliza y de la ley estatal aplicable. Se aplican los límites de cobertura y otras disposiciones de la póliza.
¿Qué pasa si el otro conductor tiene seguro, pero no es suficiente?
Es posible que pueda presentar una reclamación UIM si su póliza proporciona esta cobertura y se cumplen los requisitos correspondientes.
¿La cobertura para conductores sin seguro cubre accidentes de choque y fuga?
La cobertura UM puede aplicarse a determinados accidentes de choque y fuga, aunque los requisitos varían según el estado y la póliza de seguro.
¿Puedo demandar a un conductor sin seguro?
Potencialmente. Una persona lesionada puede tener la posibilidad de presentar una reclamación por lesiones personales contra un conductor sin seguro, pero la capacidad práctica de cobrar una sentencia depende de los recursos financieros del conductor y de otras circunstancias.
¿Debo hablar con un abogado después de un accidente con un conductor sin seguro?
Si sufrió lesiones importantes, tiene gastos médicos o pérdida de ingresos considerables, enfrenta una reclamación de seguro disputada o no está seguro sobre su cobertura UM/UIM, hablar con un abogado de lesiones personales calificado puede ayudarle a comprender sus opciones legales.
Cómo Protegerse Después de un Accidente con un Conductor Sin Seguro o con Seguro Insuficiente
Un accidente causado por un conductor sin seguro o con seguro insuficiente no significa necesariamente que una víctima lesionada no tenga opciones.
Los pasos más importantes son recibir atención médica, informar el accidente, documentar la colisión, conservar la evidencia, identificar todas las pólizas de seguro aplicables y comprender los plazos que afectan la reclamación.
Debido a que las leyes de seguros varían de un estado a otro, las víctimas deben evitar asumir que la información de otra jurisdicción se aplica a su accidente.
El Insurance Information Institute ofrece información para consumidores sobre conductores sin seguro y seguros de automóvil, incluyendo información estatal sobre requisitos de seguro y cobertura UM/UIM.
Si usted o un familiar resultó gravemente lesionado en un accidente que involucró a un conductor sin seguro o con seguro insuficiente, revisar los hechos y la cobertura de seguro disponible con un abogado calificado puede ayudarle a comprender las posibles opciones.
Descargo de Responsabilidad Legal
Este artículo se proporciona únicamente con fines informativos y educativos generales. No constituye asesoramiento legal ni crea una relación abogado-cliente. Los requisitos de seguro, las reglas de cobertura UM/UIM, los estatutos de limitaciones, las normas de negligencia comparativa y otras leyes de lesiones personales varían según el estado y pueden cambiar con el tiempo. Consulte con un abogado calificado y autorizado para ejercer en la jurisdicción correspondiente para obtener asesoramiento sobre un accidente o reclamación específica.